El acceso a la vivienda continúa entre las principales preocupaciones de los españoles. A los elevados precios inmobiliarios hay que sumar los altos tipos de interés y un euríbor, principal indicador para el cálculo de la hipoteca, por encima del nivel de hace un año.
Este contexto complica todavía más la decisión de comprar una vivienda, ya que al margen de contar con el ahorro para la entrada del nuevo hogar se debe negociar con las entidades bancarias el préstamo hipotecario. Idealmente, la cuota, no debe pasar de un tercio de los ingresos netos del hogar.
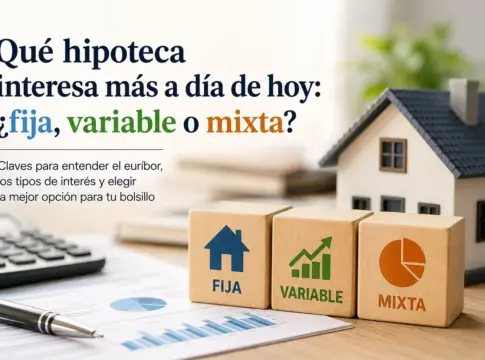
Teniendo en cuenta el escenario actual, calcular la hipoteca mediante un simulador especializado ayuda a visualizar cómo cambia la cuota según el tipo de interés, el plazo o el importe que se necesite. La pregunta es cuál de las tres opciones tiene más sentido ahora: ¿fija, variable o mixta?
El euríbor todavía tiene mucho que decir
Las hipotecas variables dependen de la evolución del euríbor, así que cualquier cambio en este índice acaba llegando a la cuota cuando toca hacer la revisión.
Según los últimos datos del Banco de España, el euríbor a 12 meses se situó en el 2,855 % en julio de 2026, frente al 2,079 % del mismo mes del año anterior. Son 0,776 puntos más, una subida que mantiene el índice por encima del nivel de hace un año y que puede seguir encareciendo las cuotas de quienes tienen una hipoteca variable.
Detrás de esta evolución están también las expectativas sobre los tipos de interés del Banco Central Europeo. El BCE mantuvo los tipos sin cambios en su reunión de julio y ha dejado claro que las próximas decisiones dependerán de cómo evolucionen la inflación y la economía.
La reunión de septiembre será especialmente importante. Lo que decida entonces el BCE puede cambiar las expectativas sobre los tipos y, con ellas, las previsiones sobre el euríbor. El escenario geopolítico actual añade tensión e incertidumbre a la economía, por lo que si la inflación se mantiene en los niveles actuales o escala, es previsible que también lo hagan los tipos de interés encareciendo más las hipotecas variables.
La hipoteca fija da algo que ahora vale bastante: tranquilidad
Con una hipoteca fija, el tipo de interés se mantiene durante toda la vida del préstamo. Si el banco ofrece un 3 %, por ejemplo, la cuota no subirá aunque el euríbor se dispare.
Para muchas familias, esa estabilidad tiene un valor evidente. Permite saber cuánto se va a pagar cada mes y organizar el presupuesto sin tener que estar pendiente de las decisiones del BCE o de cómo se mueve el euríbor. La parte menos atractiva es que, normalmente, las hipotecas fijas parten de un tipo más alto que algunas variables. Y si los tipos bajan mucho en los próximos años, la cuota seguirá siendo la misma.
Aun así, para quien prioriza la seguridad y no quiere jugarse buena parte de su presupuesto a lo que ocurra con los tipos, la fija puede ser una opción especialmente interesante en el escenario actual.
La variable puede salir mejor, pero hay que aceptar el riesgo
La hipoteca variable funciona de otra manera. El interés suele estar formado por el euríbor más un diferencial fijado por el banco. Si el euríbor baja, la cuota puede reducirse. Si sube, ocurre lo contrario. Eso significa que puede resultar atractiva para quien confíe en que los tipos bajarán y esté dispuesto a soportar cambios en la cuota mientras tanto.
El problema está precisamente ahí: no hay ninguna garantía de que los tipos vayan a bajar rápidamente. El BCE ha dejado la puerta abierta a tomar sus decisiones según los datos que vaya conociendo, así que hacer una hipoteca variable apostando a una bajada concreta del euríbor tiene un componente de riesgo.
¿Y la hipoteca mixta?
Una hipoteca mixta empieza con un periodo a tipo fijo sin variación en la cuota y después pasa a ser variable, dependiendo nuevamente del euríbor.
Puede tener sentido para quien quiera unos primeros años de tranquilidad y, más adelante, esté dispuesto a asumir los cambios del euríbor o espera un escenario de tipos más bajos y estables. También puede encajar con quienes tienen previsto amortizar una parte importante del préstamo durante los primeros años. Pero hay que mirar bien cuándo termina el periodo fijo y qué condiciones tendrá después la parte variable.
Comparadores hipotecarios como el ofrecido por Rastreator facilitan esa tarea, permitiendo contrastar los distintos cálculos de las ofertas de las entidades para tomar una decisión más fundamentada.