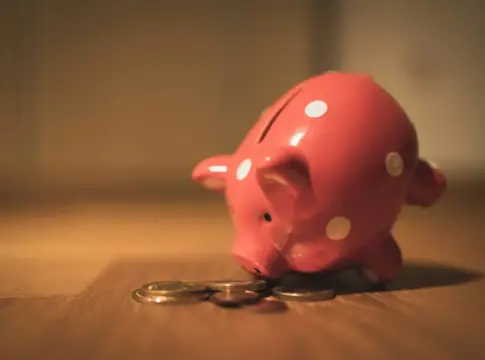
Los hogares españoles dejan casi un billón de euros parados en cuentas corrientes que apenas rentan, según el Banco de España.
Esa cifra equivale al 60% del PIB y esconde una paradoja cotidiana: el dinero está a salvo, sí, pero pierde valor cada mes que pasa. La inflación, la subida sostenida de los precios, se come esa rentabilidad sin que la mayoría lo note en el extracto. Para atajarlo, el Gobierno ultima la que ya se presenta como la mayor reforma del ahorro en España.
La pieza clave es la nueva cuenta de ahorro e inversión con ventajas fiscales, bautizada como Caife, que el Ejecutivo ha incluido en el real decreto ley de vivienda. Los bancos ya preparan sus versiones, atraídos por una fiscalidad más favorable que la de otros productos.
Qué es la nueva cuenta de inversión y cómo funciona
La idea de fondo es sencilla: canalizar el dinero que hoy duerme en las cuentas a la vista hacia la inversión en empresas europeas. A cambio, la norma prevé un tratamiento fiscal más ventajoso, siempre según el texto que ultima el Gobierno.
Eso sí: ventaja fiscal no equivale a rentabilidad garantizada. Invertir implica asumir riesgo y el resultado depende del mercado. Los requisitos, los límites y la fiscalidad exacta deben consultarse en el texto oficial y con tu entidad antes de contratar.
Dejar el dinero quieto también es una decisión financiera: la inflación lo devalúa cada año y esa pérdida rara vez aparece en el extracto.
El diagnóstico de fondo lo retrata el Banco Central Europeo: los españoles guardan más dinero parado en cuentas corrientes que los franceses o los italianos, y solo Alemania supera a España, con 1,9 billones de euros.
La comparación con Alemania tampoco favorece. Por cada euro que un ahorrador español tiene en un depósito a plazo, suma 5,6 euros en una cuenta corriente. En Alemania la relación es de 2,7 veces. En Portugal, los particulares guardan más dinero en depósitos que en cuentas del día a día.
Cuánto pierdes por dejar el dinero en cuentas ociosas
Los saldos vivos de las cuentas corrientes rentan de media el 0,16%, según los cálculos del Banco de España. En total hay 941.609 millones de euros en ese cajón, y apenas generan 1.500 millones de euros de intereses al año.
Al otro lado están los precios. La inflación subió un 4,9% en septiembre y la previsión del supervisor para la media de 2026 es del 3,9%. Traducido a euros: los ahorros pierden unos 36.700 millones al año por la inflación, una cifra comparable a lo que España paga por los intereses de su deuda pública.
Los depósitos a plazo, la vía más conservadora para batir a los precios, rentan de media el 1,63% y suman 168.166 millones de euros. Es una cifra inferior incluso a la de los peores años de la crisis financiera. Hasta 2014 era más habitual tener el dinero en depósitos que en cuentas corrientes; ese año se invirtieron las tornas.
¿Por qué hemos llegado hasta aquí? Los años de tipos ultrabajos explican buena parte del fenómeno. Coincidieron con la estrategia del BCE de inundar el sistema de liquidez, lo que permitió a los bancos financiarse con facilidad y les dejó sin incentivos para captar dinero de los particulares.
La mentalidad conservadora hizo el resto. Desde la asociación de usuarios de banca Asufin, Antonio Gallardo resume la situación: 'el ahorro no está bien distribuido' y las entidades, con mucho dinero en el pasivo, no necesitan lanzar depósitos más generosos.
El desgaste tampoco es teórico. Según un informe de XTB, la inflación acumulada entre 2021 y 2026 ha sido del 22,6%, lo que ha devaluado un 18,4% el dinero guardado en cuentas corrientes. En ese mismo periodo, la vivienda subió un 52% y el oro, un 127%.
Cómo rentabilizar tus ahorros, paso a paso
Con este panorama, el primer paso es ordenar el dinero por objetivos. La parte que funciona como colchón de emergencia debe seguir disponible y sin sobresaltos. La que no vas a necesitar en meses es la candidata a moverse.
Segundo, compara alternativas y fíjate en la TAE, el indicador que traduce a porcentaje anual el rendimiento real de un producto una vez descontados los gastos. Ahí aparece la letra pequeña: las ofertas por encima del 3% solo duran el primer año, y en muchos casos están reservadas a nuevos clientes.
Tercero, diversifica: depósitos a plazo, letras del Tesoro, o fondos indexados son opciones con riesgo y liquidez distintos. Ninguna es buena o mala en abstracto; depende de cuánto aguantes una caída sin vender.
Cuarto, revisa el coste. Una comisión de mantenimiento o de gestión que parece pequeña pesa mucho cuando el plazo es largo: cada décima de porcentaje se acumula año tras año.
Y quinto, no firmes nada sin entenderlo. La cuenta Caife está pensada precisamente para quien nunca da el paso, pero sus condiciones concretas son las que fije el texto normativo. Para dudas sobre un producto determinado puedes consultar a la OCU, a Asufin o a la oficina municipal de consumo de tu ayuntamiento.
En resumen, el ahorro ocioso tiene un coste medible y creciente, y la nueva cuenta de inversión busca precisamente ponerlo en circulación. El paso previo, en cualquier caso, es entender cada producto antes de firmarlo.
🛒 La ficha de consumo
- ⚠️ Problema: Casi un billón de euros duerme en cuentas corrientes que rentan de media el 0,16%, según el Banco de España.
- 💸 Posibles consecuencias: La inflación devalúa esos ahorros unos 36.700 millones de euros al año y reduce el poder adquisitivo de los hogares.
- ✅ Consejos para solucionarlo: Ordena el dinero por objetivos, compara la TAE, revisa comisiones y lee las condiciones exactas de cada producto.
- 🏁 Resultado final: Mover una parte del ahorro hacia productos ajustados a tu perfil frena la pérdida de poder adquisitivo.