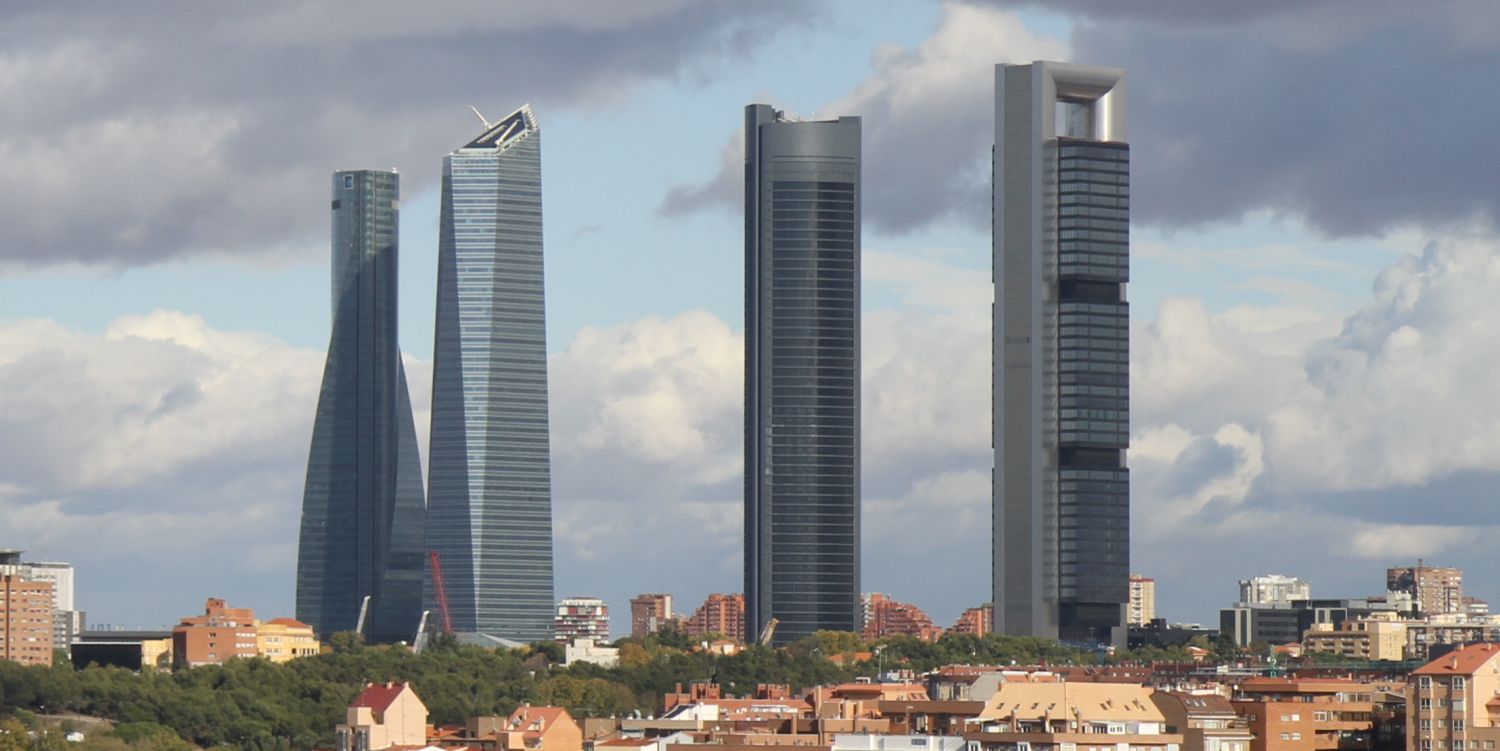
La inversión en oficinas de Madrid y Barcelona supera los 2.500 millones de euros hasta septiembre, el mejor registro desde 2019. Detrás del titular hay una derivada que te toca de cerca: parte de ese dinero sirve para convertir oficinas en viviendas.
Vamos por partes, porque la cifra mezcla tres cosas distintas. Los datos son de CBRE, la consultora que mide el mercado terciario trimestre a trimestre.
¿Cuánto se ha invertido y de dónde sale el dinero?
La inversión pura en oficinas —compras de edificios para alquilarlos— alcanzó los 1.962 millones de euros entre enero y septiembre: un 21% más que un año antes y el mejor dato para ese periodo desde 2019. Equivale ya a más del 90% de todo el capital que se invirtió en oficinas durante 2025.
Madrid concentró más del 90% de la actividad del trimestre, con 313 millones, y suma 1.090 millones en el acumulado. Barcelona se queda en 796 millones.
A esa inversión hay que añadir dos bloques que CBRE contabiliza aparte: 165 millones en compras para uso propio y 372 millones ligados a cambios de uso. Ahí está la clave: ese dinero no compra edificios para rentabilizarlos como oficinas, sino para transformarlos. Y lo que sale después, casi siempre, es vivienda.
Con todo sumado, el capital destinado a oficinas supera los 2.500 millones en nueve meses. Más de 2.500 millones de euros en oficinas cuando el suelo residencial escasea en el centro de las dos grandes ciudades: el terciario bien situado se ha convertido en la última reserva para levantar pisos.
Convertir oficinas en vivienda no fabrica ciudad nueva: aprovecha la que ya está construida, y eso solo funciona donde alguien quiere vivir.
Cómo se pasa de una oficina a un piso (y por qué no siempre sale bien)
El cambio de uso no es una firma ni un trámite exprés. Exige que la normativa urbanística de cada ciudad lo permita, que el edificio cumpla mínimos de habitabilidad —luz, ventilación, altura libre— y una rehabilitación profunda de instalaciones, huecos y, a menudo, estructura. Traducido: inversión alta y plazos largos.
Tampoco todo edificio vale. Los que mejor se adaptan son los de tamaño medio, plantas no muy profundas y buena conexión en transporte público. Los grandes contenedores de periferia lo tienen más difícil: el inquilino final no quiere vivir a veinte minutos del primer supermercado.
La lógica del inversor es sencilla. Si un edificio céntrico se reconvierte en pisos caros, la operación supera lo que daría mantener la oficina en renta. CBRE sitúa la rentabilidad prime en el 4,50% en Madrid y el 4,65% en Barcelona.
Madrid y Barcelona ya no se comportan igual
Madrid firmó su mejor trimestre del año en contratación: 136.000 m², un 39% más que en el mismo periodo de 2025. En el acumulado llega a 341.000 m², casi los mismos que un año antes. El 70% de la contratación se cerró fuera de la M-30, y los corredores de la A-1 y la A-2 sumaron cerca de 84.000 m², su mejor trimestre desde 2019.
La otra cara es la escasez. La disponibilidad en Madrid bajó al 9,6% a cierre de septiembre, por debajo del 10% por primera vez desde 2020; dentro de la M-30 el dato es de mínimos históricos, con un 2,6%. Menos oferta empuja las rentas: el CBD de Madrid paga ya 46 €/m²/mes, máximo histórico y un 6,4% más que hace un año.
Barcelona va a otro ritmo: contrató 56.000 m² en el trimestre frente a los 108.000 de un tercer trimestre de 2025 excepcional, pero acumula 233.000 m², un 11% por encima de su media de cinco años. La disponibilidad encadena seis trimestres de descensos hasta el 13,3%, con el CBD al 4%, y las rentas prime alcanzan los 32 €/m²/mes, récord de la ciudad.
La lectura útil está en la polarización que describe José Mittelbrun, responsable de Advisory & Transaction Oficinas de CBRE: la demanda se concentra en edificios de máxima calidad y ubicaciones consolidadas, mientras el resto afronta un entorno más exigente. El mercado no está sano en bloque: está sano arriba.
Y eso impacta en el residencial, porque los activos mejor situados son los primeros que se reconvierten. Para quien busca piso o alquiler en Madrid o Barcelona, la pregunta no es cuánto dinero entra, sino cuántas de esas viviendas saldrán a precio libre y cuántas acabarán en manos de fondos.
Apunta el matiz: el 21% de crecimiento se compara con un 2025 irregular y con un mercado que ha cambiado de naturaleza. Se alquilan menos metros y se mueve más capital. Para medir cuánto llega al bolsillo, la referencia sigue siendo el índice de precios de vivienda del INE.
Lo que viene: CBRE espera un cierre de año fuerte, con muchas operaciones en curso. La cifra a vigilar es la de cambios de uso. Si en 2027 se consolida por encima de los 372 millones acumulados, el terciario habrá encontrado una segunda vida como proveedor de vivienda.
🏠 Las llaves de la noticia
- 🔑 Qué te importa: La inversión en oficinas de Madrid y Barcelona marca máximos desde 2019 y parte se destina a convertirlas en viviendas.
- 💡 Por qué te importa: Cada oficina reconvertida es oferta residencial que puede aliviar, o no, el precio en zonas tensionadas.
- 📊 Apunta estas cifras: 1.962 millones invertidos hasta septiembre (+21%), 372 millones en cambios de uso y rentas prime de 46 €/m²/mes en el CBD de Madrid frente a 32 €/m²/mes en el de Barcelona.