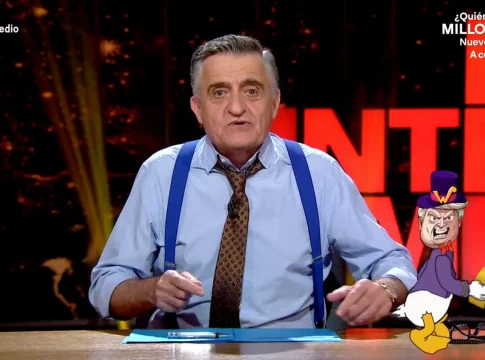

El Gran Wyoming se jubila a los 71 años y su caso explica cuánto paga la Seguridad Social por retrasar el retiro. José Miguel Monzón cierra dos décadas al frente de El Intermedio con 45 años cotizados a la espalda.
Lo llamativo no es solo la pensión. Es lo que llega con ella: un incentivo de unos 81.700 euros brutos por haber seguido trabajando casi seis años más allá de la edad legal. Un dinero que se cobra de una sola vez, junto al primer pago de la pensión.
Los números no son oficiales. Salen del cálculo que ha hecho Alfonso Muñoz, funcionario de la Seguridad Social, en su canal de YouTube, partiendo de una carrera de cotización estimada de 45 años. Es decir, una aproximación razonable, no un certificado del organismo.

Cuánto se cobra con 45 años cotizados
Vamos por partes. Con esa carrera de cotización, Wyoming podría haberse jubilado a los 65 con el 100% de su base reguladora, que es la cifra sobre la que se calcula la pensión. No lo hizo. Siguió trabajando. Y ahí está la clave de todo.
Según ese cálculo, la pensión llega a los 3.359 euros al mes en 14 pagas, lo que supone unos 47.000 euros brutos al año. Es un perfil con bases de cotización muy altas durante décadas, algo que no representa en absoluto al trabajador medio español.
Hay un detalle que conviene no perder de vista: la ley fija cada año un límite máximo de pensión y muchas carreras llegan a ese techo antes de que el resultado de las cotizaciones lo alcance. Por eso dos personas con vidas laborales parecidas pueden acabar cobrando lo mismo.
Retrasar la jubilación no es trabajar gratis: cada año completo de demora suma un complemento que se paga aparte y no se diluye en la nómina.
El incentivo por demora: 81.700 euros de golpe
La jubilación demorada es la que se produce cuando el trabajador decide seguir cotizando después de cumplir la edad ordinaria. La Seguridad Social lo compensa con un complemento por cada año completo de retraso, que puede cobrarse como un porcentaje extra en la pensión o como un pago único.
En este caso, el incentivo ronda los 81.700 euros brutos y se ingresa en un solo pago junto a la primera nómina. Ojo con dos matices: la cantidad es antes de impuestos y, al sumarse al resto de rendimientos del año, tiene efecto en la declaración de la renta. Conviene consultar el caso concreto con un asesor.
¿Por qué no hay una cifra cerrada? Porque el resultado depende de la vida laboral real, de los periodos asimilados y de las bases de cotización de los últimos 25 años, que son las que entran en juego para calcular la base reguladora. Cambia un tramo y cambia el total.
Fuera de lo estrictamente económico, el presentador también arrastra un patrimonio inmobiliario de una veintena de viviendas, en su mayoría pisos pequeños en Madrid, además de su casa habitual en la zona de Arturo Soria. Es contexto, no la razón del incentivo: la Seguridad Social paga por cotizar, no por tener ladrillo.
Qué dice este caso y qué puedes sacar en limpio
El de Wyoming es un caso extremo, casi de laboratorio. Pocas carreras acumulan 45 años cotizados, y menos aún con bases altas. Pero sirve para entender una tendencia que ya está aquí: la demora se ha convertido en la vía que tiene el sistema para que la gente no se retire en cuanto cumple los años.
El contexto ayuda. La edad ordinaria de jubilación se ha ido retrasando por tramos y exige más cotización que hace una década. Con ese escenario, quedarse un par de años más es una decisión cada vez más frecuente, y no siempre por vocación: a veces es la única forma de llegar a una pensión digna.
Ahí está la letra pequeña que nadie lee. El complemento por demora exige haber alcanzado la edad ordinaria y seguir de alta o en situación asimilada. No se cobra por retrasar la solicitud de la pensión sin cotizar: hace falta cotización real. Y el pago único, cuando se elige esa opción, no es automático ni siempre la mejor elección: para quien viva muchos años puede compensar más el porcentaje extra mes a mes.
Lo que sí está al alcance de cualquiera es comprobar su situación antes de decidir. Consultar la vida laboral, revisar las bases de los últimos años y simular la pensión con datos reales es gratis y se hace en un rato. Si tienes dudas sobre tu caso concreto, lo prudente es revisar la información oficial o consultar con un graduado social.
El trámite de solicitud, en todo caso, se presenta en la sede electrónica de la Seguridad Social o en la oficina del INSS con cita previa.
La ficha práctica
- ¿Quién tiene derecho? Quien siga cotizando después de cumplir la edad ordinaria de jubilación y cumpla los requisitos de cotización exigidos.
- ¿Cuánto? Un complemento por cada año completo de demora. En el caso de Wyoming se estiman unos 81.700 euros brutos, pero la cifra varía según cada carrera.
- ¿Hasta cuándo hay plazo? No hay una fecha límite: se decide en el momento de pedir la jubilación, ya superada la edad ordinaria.
- ¿Dónde se solicita? En la sede electrónica de la Seguridad Social o en la oficina del INSS, con cita previa.
- La letra pequeña: la cuantía es bruta y tributa; y retrasar la solicitud sin seguir cotizando no genera este incentivo.
El resumen rápido (TL;DR)
- 🎯 ¿Qué ha pasado? Wyoming se jubila a los 71 años con 45 cotizados y un incentivo estimado de 81.700 euros.
- 💶 ¿A quién le interesa? A quien esté cerca de la edad ordinaria y se plantee alargar su vida laboral.
- ✅ ¿Qué tienes que hacer? Consulta tu vida laboral y simula la pensión antes de decidir cuándo retirarte.