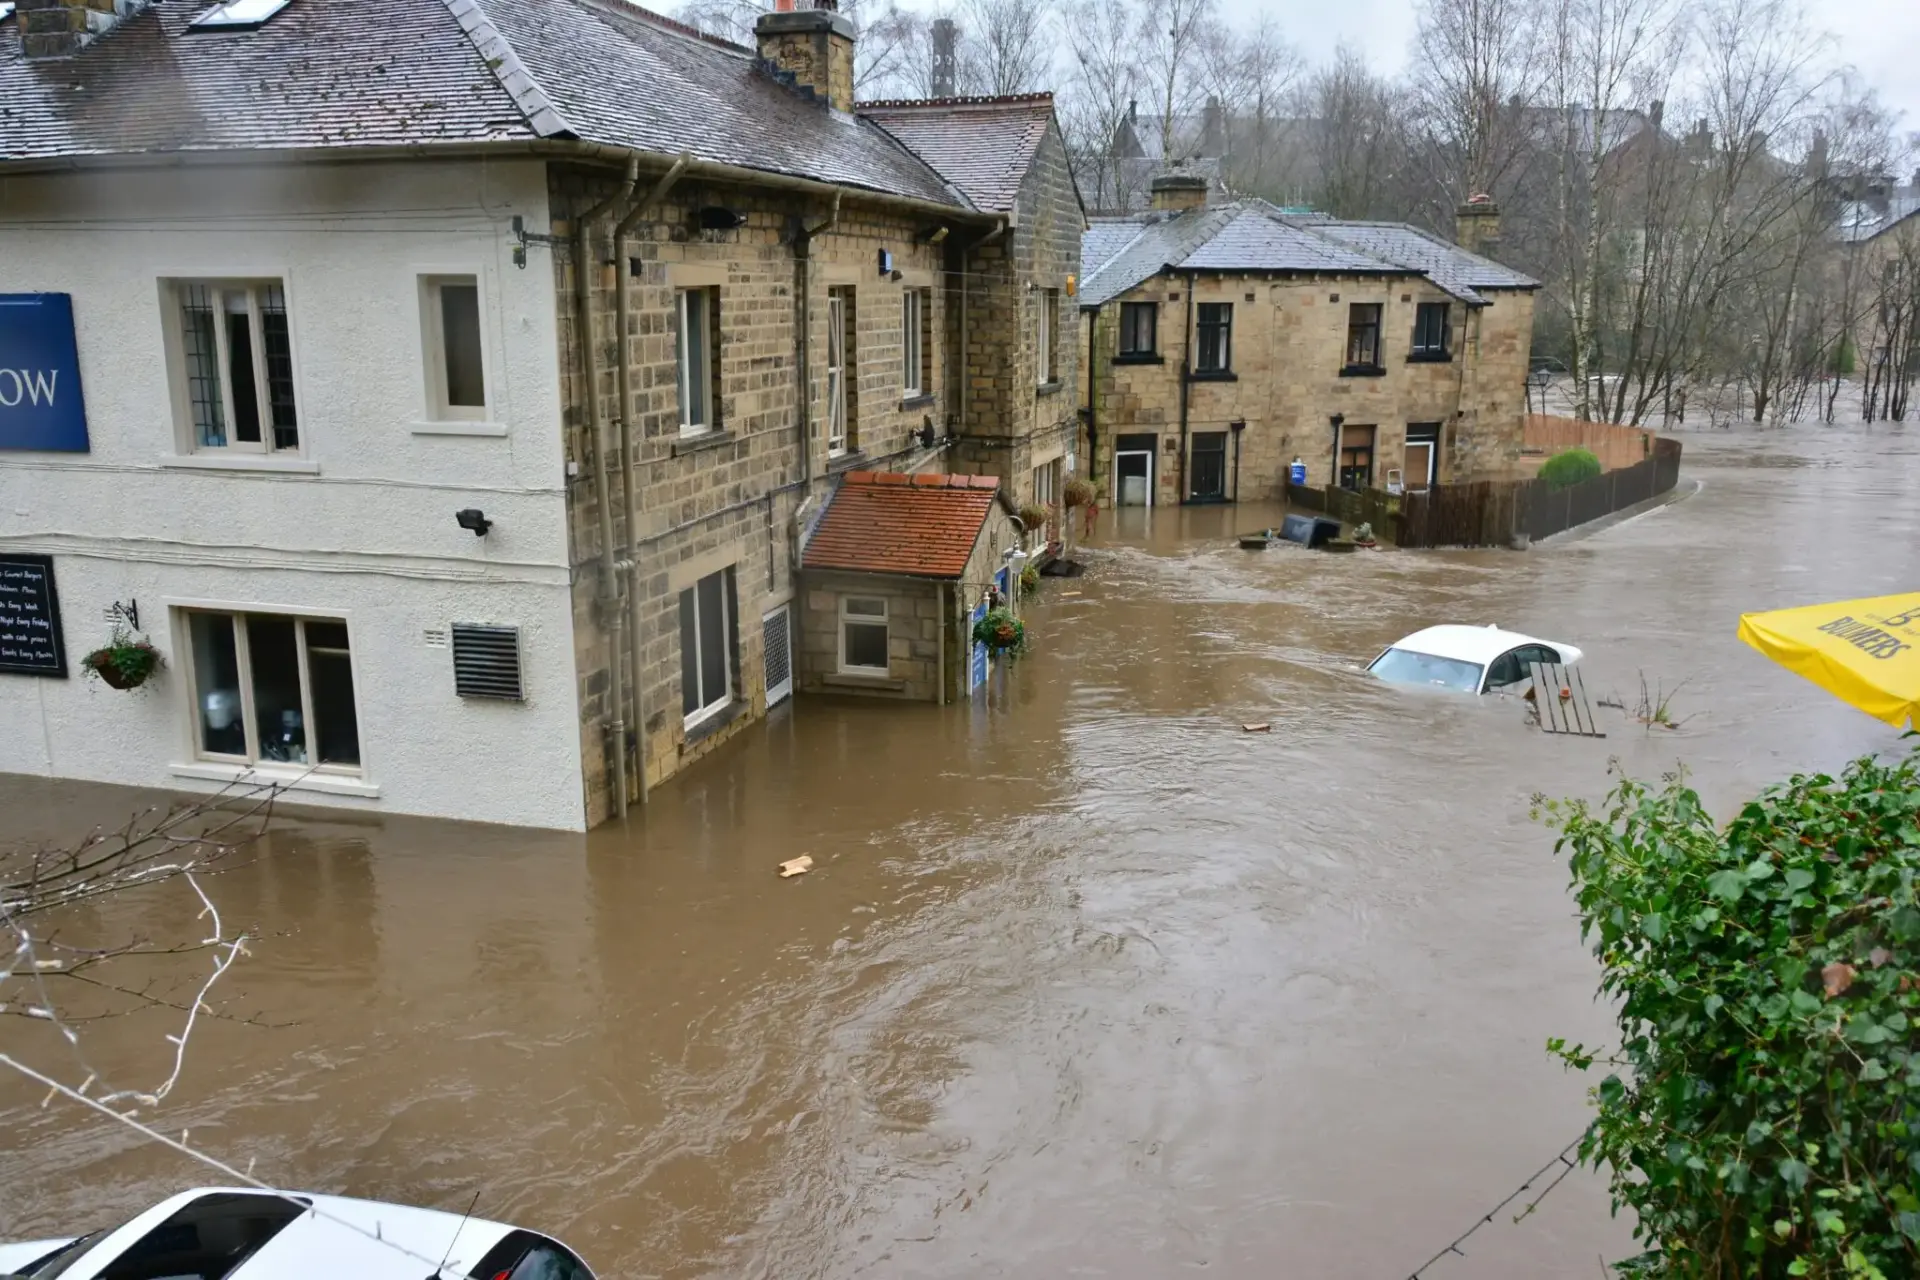
Si la dana Adam ha dañado tu casa o tu coche, tienes dos vías para reclamar los daños. La OCU lo dice con claridad: hay que llamar a las dos puertas.
El temporal deja, por ahora, tres muertos y 145 municipios confinados. Detrás del drama humano quedan viviendas anegadas, vehículos arrastrados y comercios con el stock perdido, y ahí entra en juego el bolsillo de miles de familias.
Qué recomienda la OCU a los afectados por la dana Adam
La Organización de Consumidores y Usuarios (OCU) recomendó este lunes comunicar los daños también al Consorcio de Compensación. No se trata de un trámite duplicado por capricho: son dos canales distintos que pueden responder del mismo siniestro.
El Consorcio es el organismo público que asume los riesgos extraordinarios, es decir, los daños provocados por fenómenos como inundaciones o tempestades sobre bienes que ya están asegurados. En la práctica significa que el Consorcio puede responder de la inundación aunque tu aseguradora no la tenga como garantía específica, siempre dentro de los límites del contrato.
La clave está en no elegir una puerta y olvidar la otra. Muchos afectados llaman a su compañía y esperan. Si el Consorcio no recibe el aviso, no abre expediente. Y sin expediente no hay peritación ni, por tanto, indemnización.
Comunicar el siniestro a tu aseguradora y al Consorcio no es duplicar papeleo: son dos vías distintas que pueden cubrir el mismo daño.
El aviso conviene hacerlo por escrito y con acuse. Un correo, una solicitud en la web o una llamada con número de referencia sirven. Ojo al calendario: el Consorcio fija sus propios plazos de declaración, así que no dejes pasar las semanas.
Cómo reclamar los daños al seguro y al Consorcio, paso a paso
La recomendación alcanza a propietarios, inquilinos que han perdido enseres, dueños de vehículos, autónomos, comunidades de vecinos y pequeños comercios de las zonas golpeadas. Estos son los pasos que pide la OCU y que encajan con la práctica habitual en este tipo de siniestros:
- Haz fotos y vídeos de todos los daños antes de limpiar o de tirar nada, con fecha y, si es posible, con el agua todavía en la vivienda o en la calle.
- Comunica el siniestro a tu aseguradora por el canal que indique la póliza y pide un número de referencia por escrito.
- Presenta también la reclamación al Consorcio, a través de los canales que la entidad habilita en su web para cada tipo de bien.
- Guarda todas las facturas: reparaciones urgentes, limpieza, alojamiento provisional, o grúa, además del atestado si el coche se ha visto afectado.
- No repares lo que pueda peritarse salvo que sea urgente por seguridad; avisa antes de tirar un mueble o derribar un tabique.
Conviene guardarlo todo. La documentación decide una reclamación y es lo que separa un expediente que prospera de otro que se queda en el cajón.
Tu aseguradora y el Consorcio no compiten: cada uno responde según lo que cubra tu contrato y según el tipo de fenómeno. Lo habitual es que la propia compañía te indique qué parte tramita cada uno, pero si la respuesta no llega, pregunta por escrito y deja rastro.
Qué pasa después del aviso y dónde reclamar si algo falla
Con el expediente abierto llega la peritación. El perito valora los daños y la entidad calcula la indemnización. La normativa de contrato de seguro marca plazos para el pago una vez cerrada esa valoración, y los retrasos pueden generar intereses a favor del asegurado. Eso sí, cada caso depende de la póliza y del tipo de daño.
Un apunte práctico para los coches. Si el vehículo no arranca, no lo muevas con una grúa particular sin avisar antes al seguro o al Consorcio: una reparación hecha por tu cuenta complica la valoración. Y si el coche queda como siniestro total, es decir, cuando repararlo cuesta más que el propio vehículo, la indemnización se calcula sobre el valor de mercado, no sobre lo que pagaste por él.
Los inquilinos también tienen algo que decir. El seguro del propietario no cubre tus muebles ni tus electrodomésticos; para eso está la póliza de contenido, si la tienes contratada. Revísala antes de dar el caso por perdido.
Si la respuesta no te cuadra, hay herramientas. Puedes acudir a la OCU o a Facua para contrastar tu situación, a la oficina municipal de consumo de tu ayuntamiento o a la Junta Arbitral de Consumo, que resuelve disputas con las aseguradoras sin llegar a los tribunales. Para el Consorcio existe además la vía de la Dirección General de Seguros y Fondos de Pensiones.
El resultado esperable, si el expediente está bien documentado, es la indemnización por la parte que corresponda a cada organismo. No es dinero inmediato, y conviene ser realista con los tiempos: entre el aviso, la peritación y el pago hay varias semanas por delante.
Hay un detalle que se repite en casi todos los siniestros: quien conserva pruebas tiene más fácil justificar el daño. Y un último aviso útil, sin dramatismo: si tienes una segunda residencia afectada, también se declara. El Consorcio responde igual si el bien está asegurado.
🛒 La ficha de consumo
- ⚠️ Problema: La dana Adam ha causado daños en viviendas, vehículos y comercios, y muchos afectados no saben a quién reclamar.
- 💸 Posibles consecuencias: Sin aviso al Consorcio no se abre expediente y la indemnización puede no llegar a tramitarse.
- ✅ Consejos para solucionarlo: Documenta los daños y comunica el siniestro a tu aseguradora y al Consorcio por escrito.
- 🏁 Resultado final: Con el expediente bien presentado, cada organismo responde de la parte que le corresponde.