
3Lidl: el descuento llena la tienda, pero no eleva el gasto por cliente
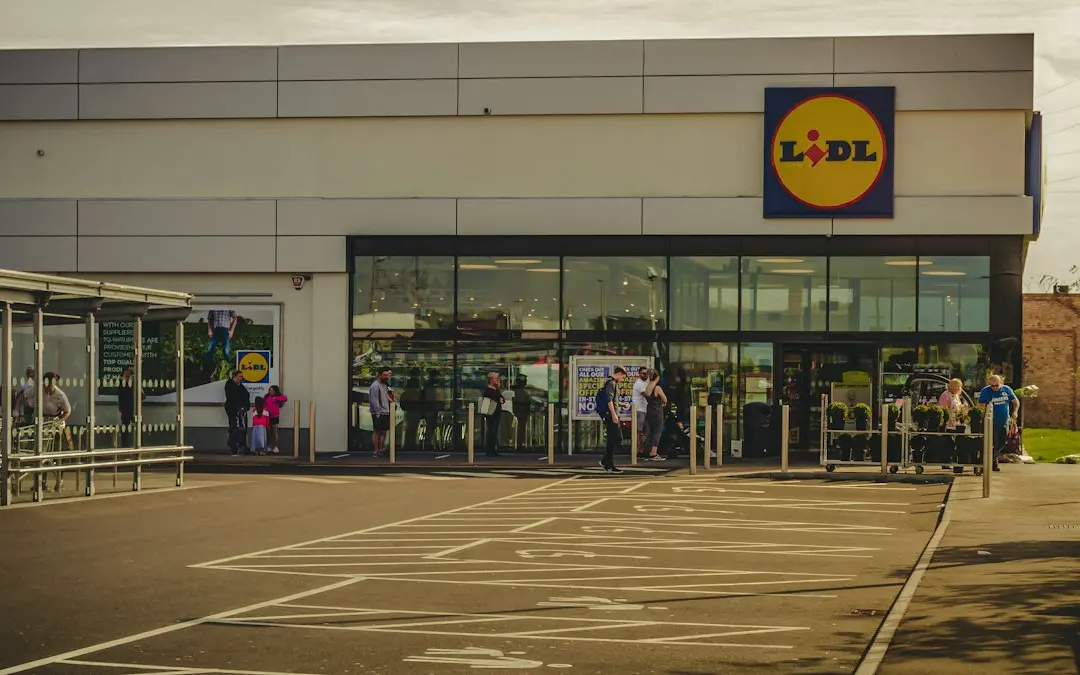
Lidl es la cadena que mejor traduce el nuevo hábito de compra en visitas: el descuento llena la tienda. La enseña alemana cerró su ejercicio fiscal 2025 (de marzo de 2025 a febrero de 2026) con 7.641 millones de euros de ventas netas, un 10% más, y un beneficio de 274 millones, un 20,6% superior. Según Worldpanel by Numerator, en agosto de 2026 ya alcanzaba una cuota del 7,3% —cuatro décimas más en el año—, entraba en el 62,4% de los hogares y elevaba su fidelidad al 11,7%. Con 730 tiendas y medio centenar de aperturas anuales, aspira a 780 locales en febrero de 2027. Sus puntos de contacto con el comprador crecían un 6,2%, hasta 17.314 millones, y hasta la semana 24 acumulaba 2,5 millones de actos de compra adicionales, según Algori.
El reverso es que ese aluvión de visitas no se traduce en un gasto mayor por visita. El consumidor acude más veces, pero llena menos la cesta: en el primer trimestre de 2026 los actos de compra subieron un 10,1% mientras las unidades por visita caían un 6,8%, según NIQ. La cesta media ronda los 18 euros y las pequeñas se mueven entre 6 y 13; incluso las grandes han pasado de 17 a 16 categorías. La compañía atribuye parte del avance de ventas al "aumento progresivo del ticket medio", pero los paneles dibujan cestas cada vez más fragmentadas. Lidl alimenta ese círculo con su propia política de precios: más del 90% de su surtido es marca propia, la tarjeta de fidelización sostiene el 54,4% de las cestas grandes y las rebajas permanentes en 800 productos abarataron cerca de un 8% el coste de su cesta. Gana cuota por precio, pero el precio limita su ticket, y el modelo depende del volumen: el beneficio apenas equivale al 3,6% de las ventas netas.