
2Carrefour: menos unidades por ticket en un formato diseñado para la gran compra
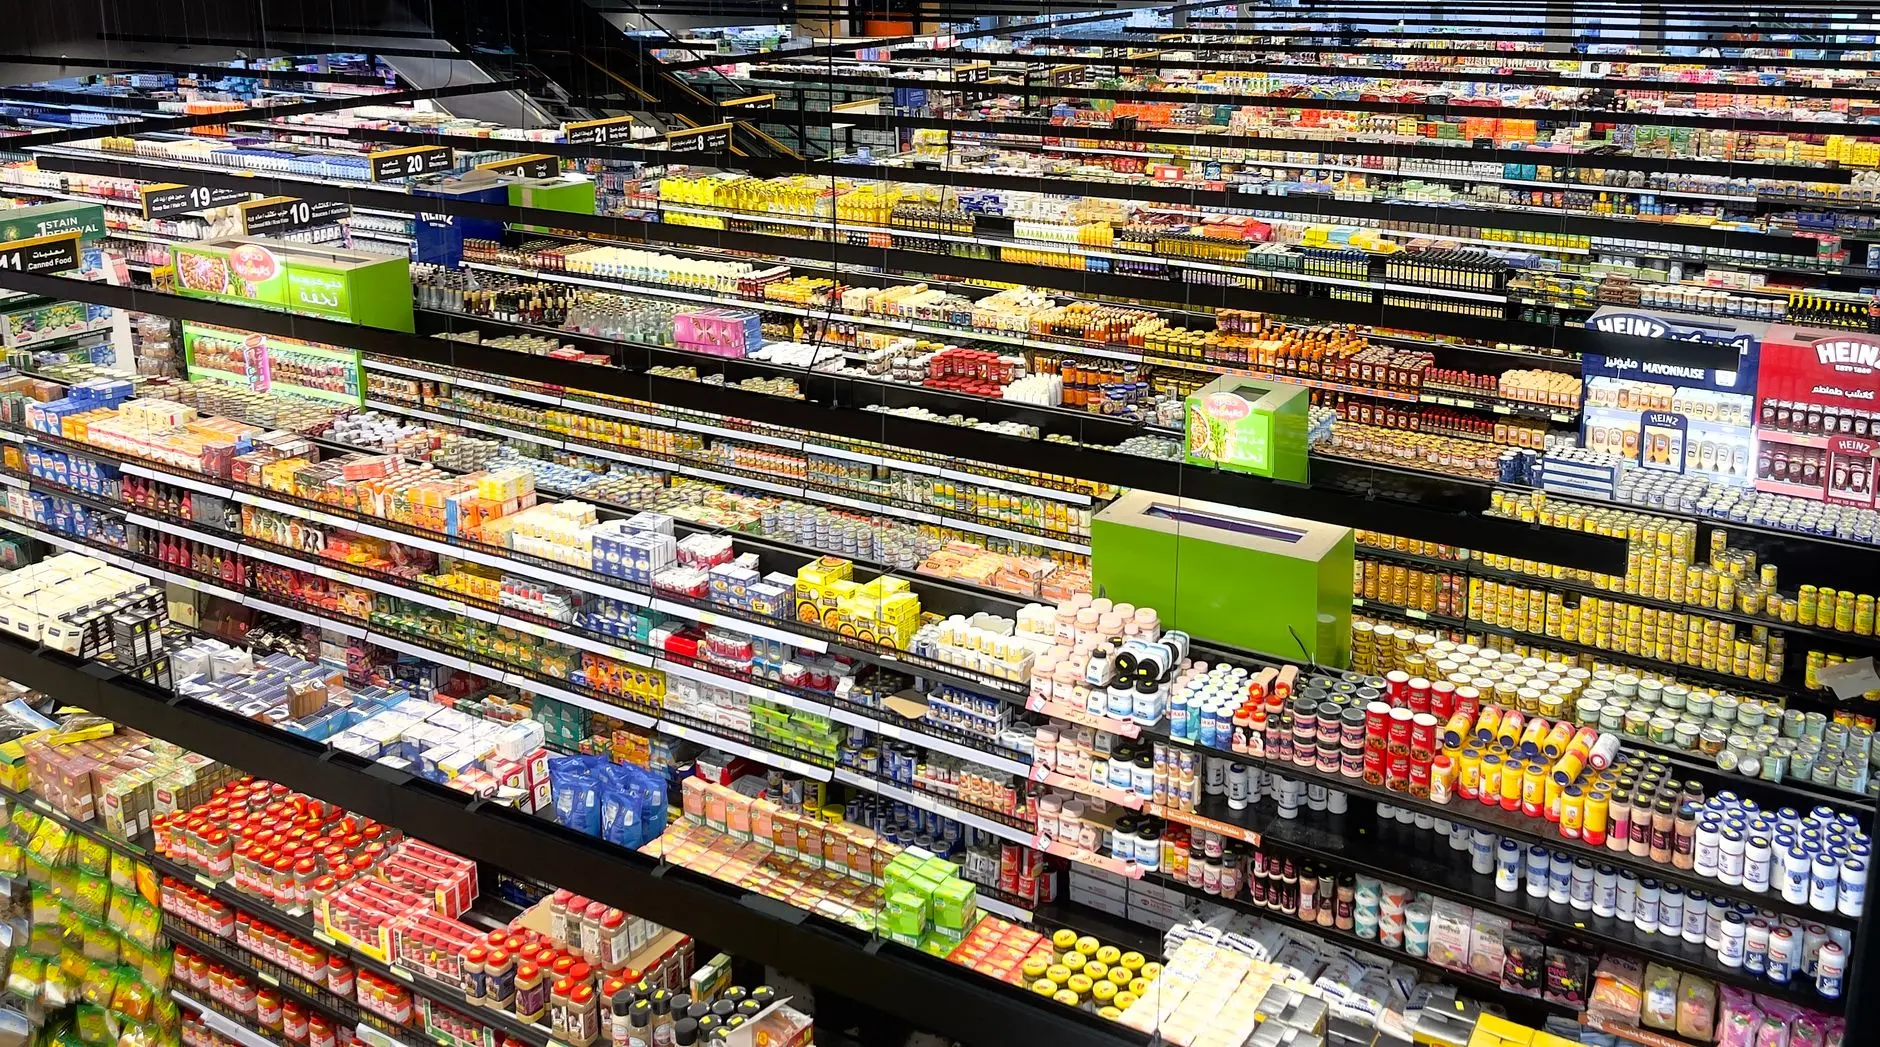
Carrefour es la cadena española con más hipermercados —203 al cierre del tercer trimestre de 2025, según NIQ— y ese es justo el formato que peor encaja con el nuevo comportamiento del comprador. La consultora dibuja a un cliente que reparte sus compras en más visitas y cestas más pequeñas: las ocasiones de compra por hogar crecieron un 11% en 2025, mientras las unidades por cesta cayeron un 7,6%. En ese contexto, el hipermercado concentró el 10,2% de las ventas de gran consumo, medio punto menos que el año anterior, y creció un 1,2%, por debajo de casi todos los demás canales. Un modelo pensado para la gran compra periódica queda así expuesto a un consumidor que ya no la hace, y que además completa su cesta repartiendo el gasto entre varias enseñas: el 32,8% de las cestas se arma comprando en más de una tienda el mismo día.
El desgaste se concentra en los perfiles que eran el terreno natural del híper: según Worldpanel by Numerator, Carrefour cedió cerca de un punto de cuota entre las familias con hijos y en las cestas de más de ocho categorías, mientras su canal de hipermercado perdía un 2,8% de penetración. La caída es más suave en las cestas pequeñas (-0,3%), pero no basta para compensar. La cadena cerró 2025 como segunda enseña, con 76 aperturas netas centradas en City y Express, y una cuota que NIQ sitúa en el 7,2% (dos décimas menos) y Worldpanel en el 9% (-0,7 puntos). Como resume el analista Bernardo Rodilla, la mejoría en proximidad todavía no compensa lo que pierde el hipermercado. En España el negocio sí avanzó —11.903 millones facturados, un 1,9% comparable y un 2,3% en alimentación—, pero la estructura de tiendas le resta terreno frente al surtido corto.